
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
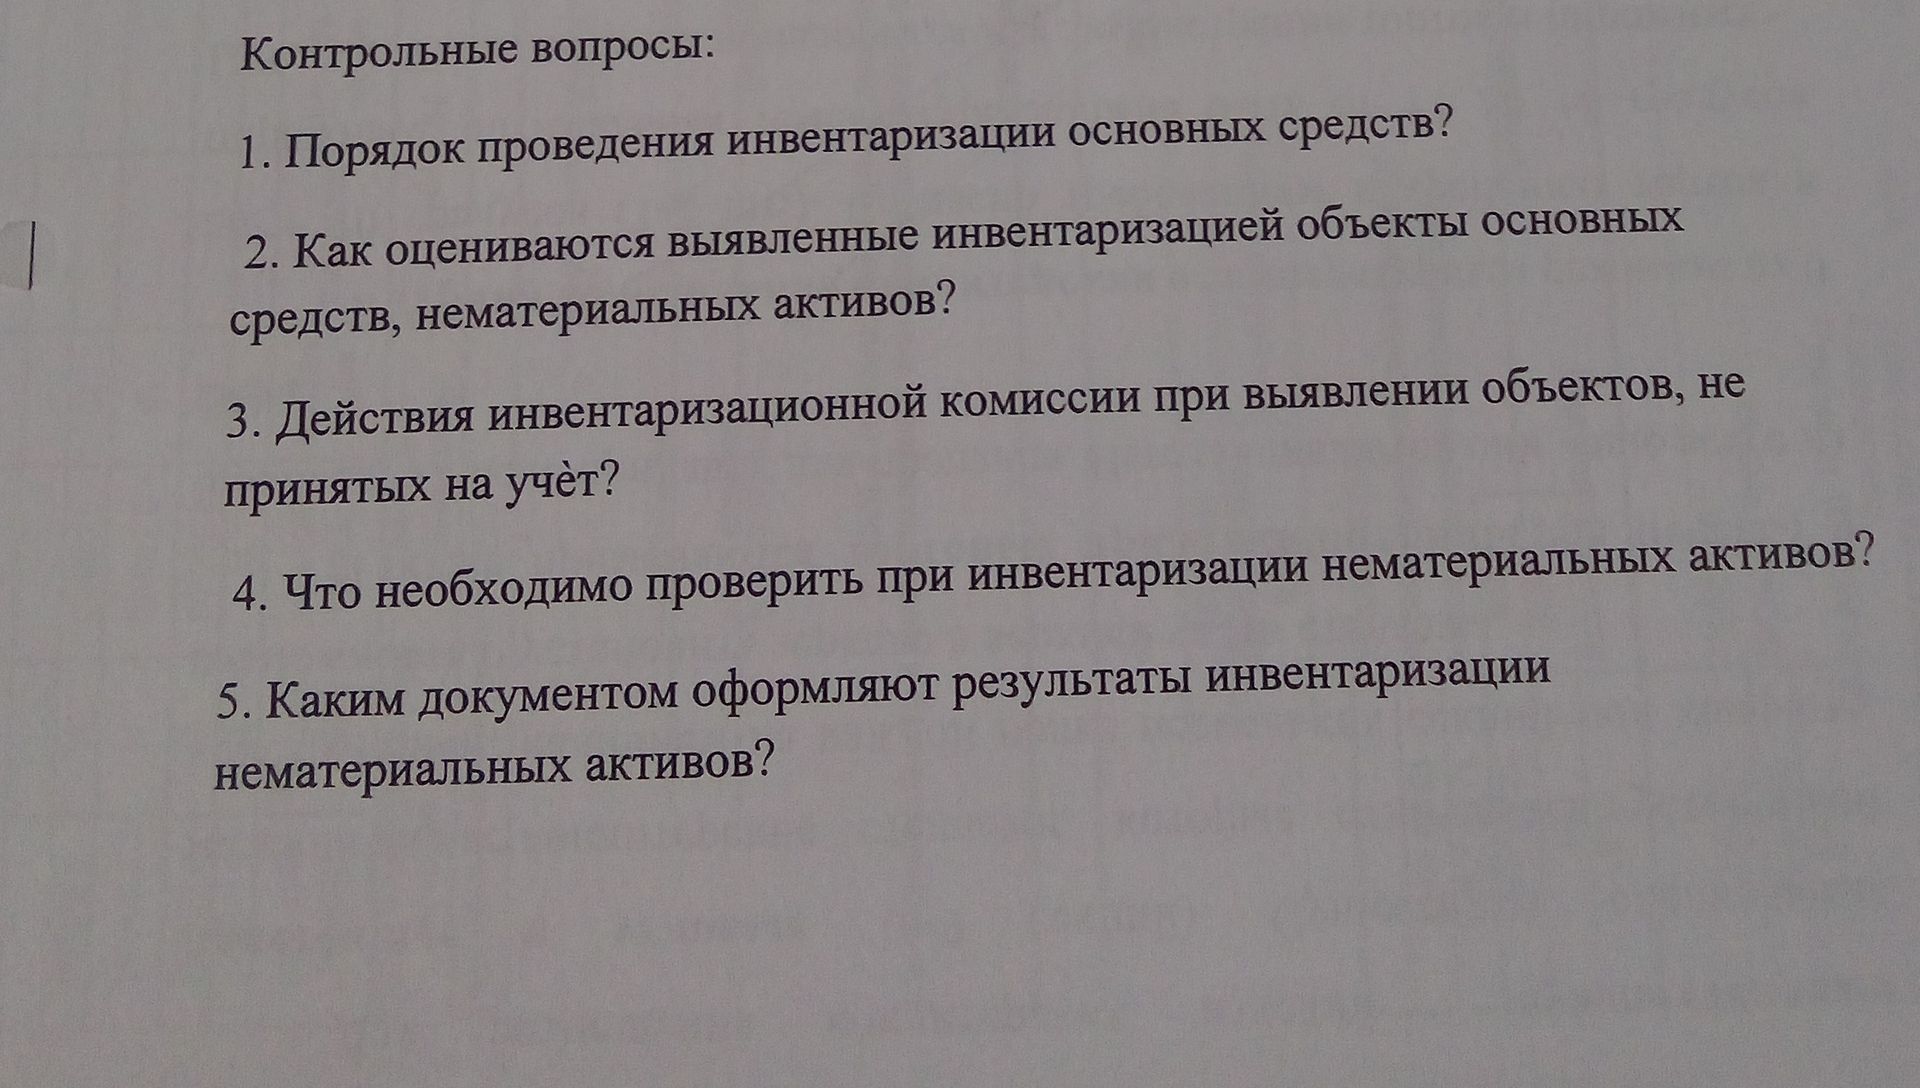
Результаты фиксируют в инвентаризационных документах, утверждённых организацией: в них указывают проверенные НМА и выявленные расхождения с учётными данными. Расхождения при необходимости отражают в сличительном документе. Решение руководителя и записи в бухгалтерском учёте оформляют соответствующими первичными документами.
Организация может применять самостоятельно утверждённые формы. Унифицированные формы, например инвентаризационная опись НМА, допустимы, если закреплены в её документообороте; сами по себе они не являются единственно обязательными для всех организаций.
