
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
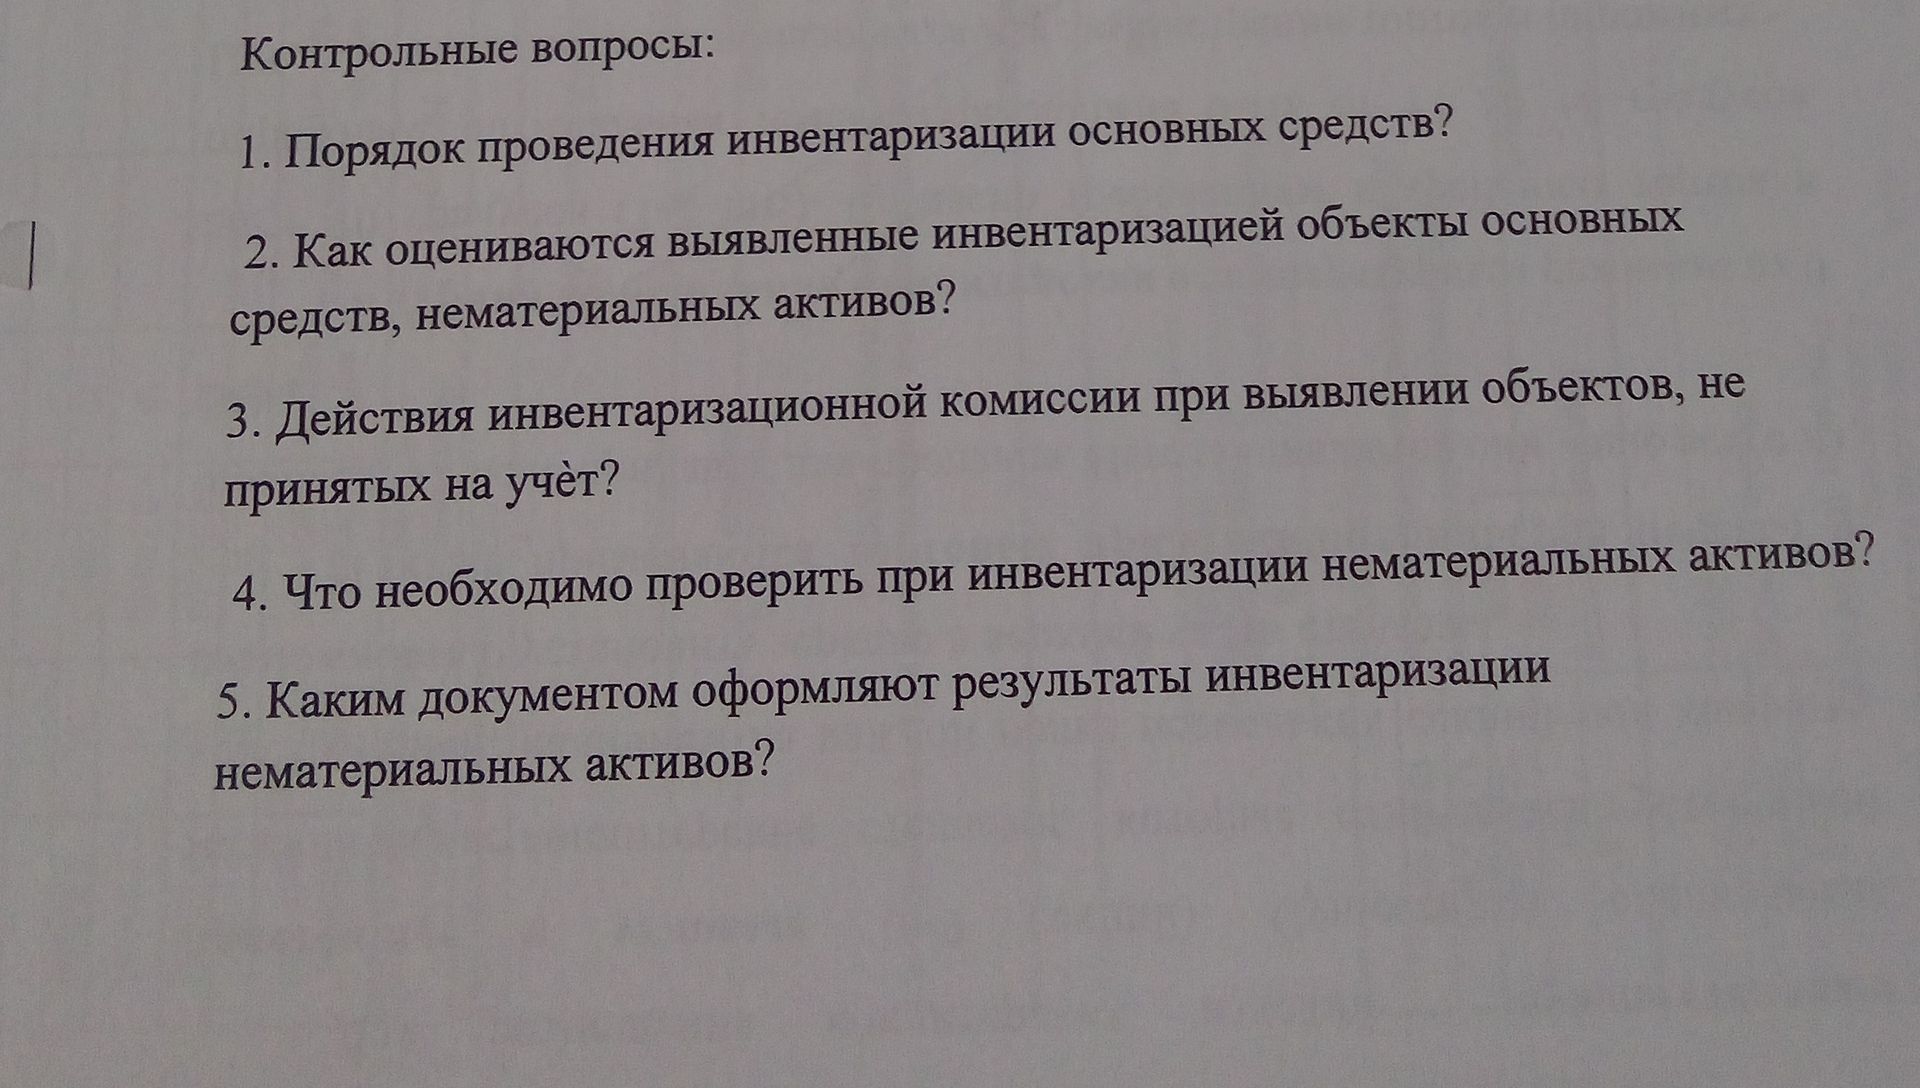
Следует проверить:
наличие документов, подтверждающих существование объекта и права организации на него, например патентов, свидетельств, договоров и документов о регистрации прав, когда она необходима;
возможность идентифицировать объект и подтвердить, что организация контролирует его;
соответствие объекта установленным критериям признания НМА и правильность его отнесения к этой категории;
правильность первоначальной и балансовой стоимости, срока полезного использования и способа начисления амортизации;
полноту отражения поступления, выбытия, амортизации и обесценения в учёте.
