
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
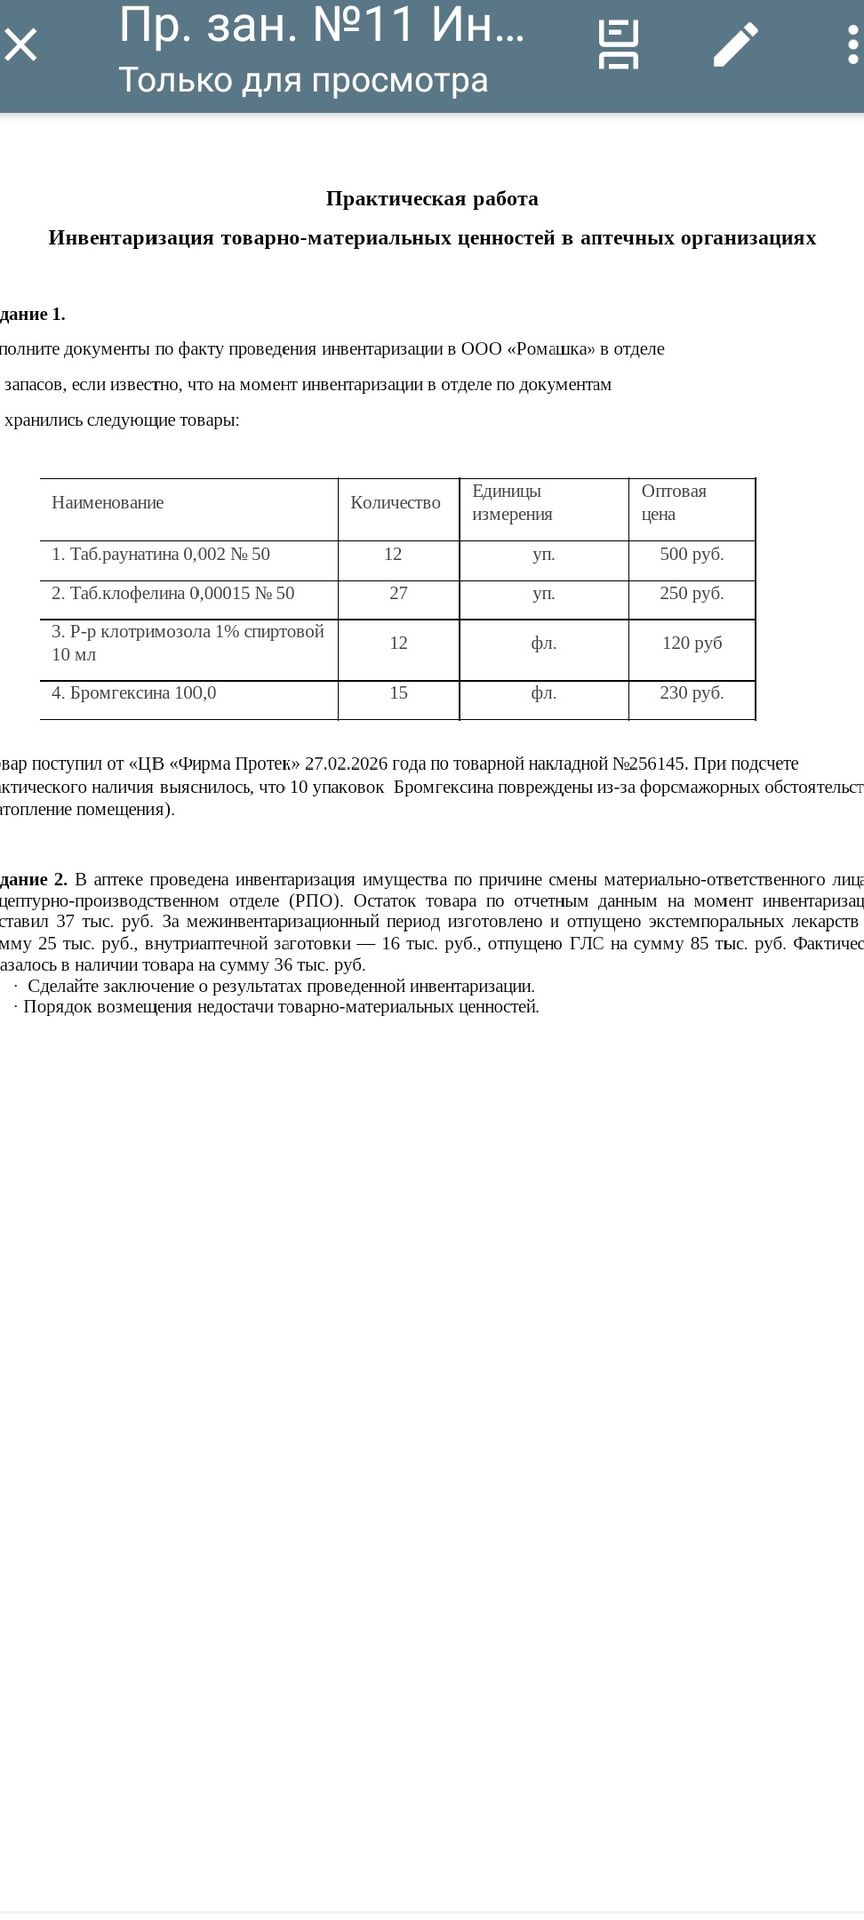
Ответ:
Для расчёта принимаем, что 25 тыс. руб. и 16 тыс. руб. — поступление в товарный остаток, а 85 тыс. руб. — выбытие из него. Тогда расчётный остаток:
37 + 25 + 16 − 85 = −7 тыс. руб.
Сравним фактический остаток с расчётным: 36 − (−7) = 43 тыс. руб. По указанным данным выявляется излишек 43 тыс. руб., а не недостача. Однако отрицательный расчётный остаток указывает на вероятную несопоставимость или неполноту исходных показателей. До утверждения результата следует сверить отчёты, периоды и содержание сумм (в частности, являются ли суммы изготовления и отпуска поступлением товара либо оборотом).
Если после проверки комиссия подтвердит расчёт именно по приведённым исходным данным, излишек оформляют инвентаризационными документами и отражают в учёте по правилам, действующим для организации. Оснований взыскивать недостачу с материально-ответственного лица в данном расчёте нет.
Если проверенные документы покажут недостачу, порядок действий таков: комиссия фиксирует расхождение и устанавливает причины; у работника запрашивают письменное объяснение; работодатель определяет размер прямого действительного ущерба и проверяет основания материальной ответственности. Взыскание производится с соблюдением статей 238, 247 и 248 ТК РФ: распоряжением работодателя — в предусмотренных законом пределах и сроках, а при превышении пределов, пропуске срока или споре — через суд. Удержания из заработной платы ограничены статьёй 138 ТК РФ. Сам факт недостачи не означает автоматического взыскания; нужно установить вину и причинную связь, а также учесть обстоятельства, исключающие материальную ответственность.
