
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
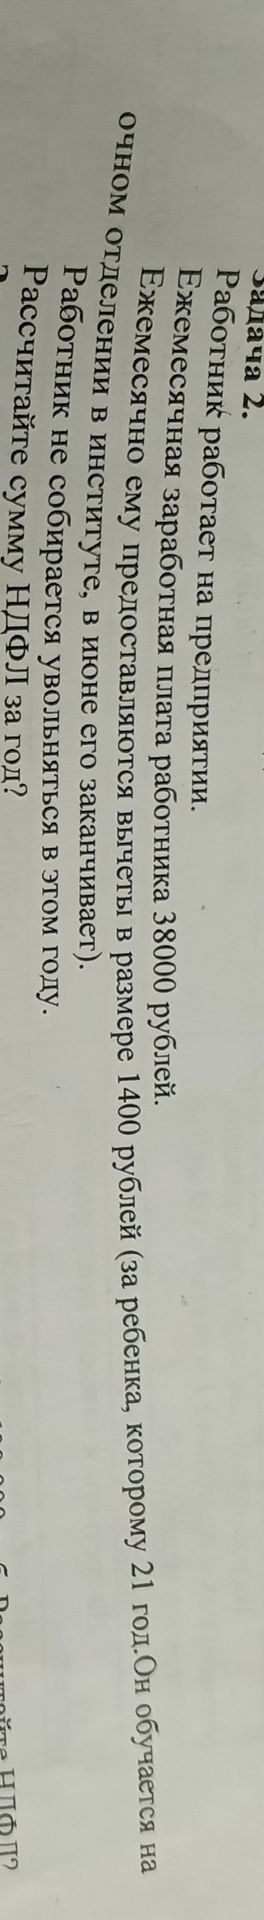
В условии не указан год, а правила предоставления стандартного вычета зависят от налогового периода. Кроме того, при очном обучении ребёнка вычет предоставляется до конца года, в котором обучение завершено, — значит, в расчёте учитываются все 12 месяцев.
Например, для 2025 года годовой доход работника составляет:
38 000 × 12 = 456 000 рублей.
В 2025 году вычет на первого ребёнка составляет 1 400 рублей в месяц и предоставляется до месяца, в котором доход с начала года превысил 450 000 рублей. После 11 месяцев доход равен 418 000 рублей, а после 12 — 456 000 рублей. Поэтому вычет применяется за январь—ноябрь:
1 400 × 11 = 15 400 рублей.
Налоговая база: 456 000 − 15 400 = 440 600 рублей.
НДФЛ: 440 600 × 13% = 57 278 рублей.
Ответ: для 2025 года НДФЛ за год составит 57 278 рублей.
