
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
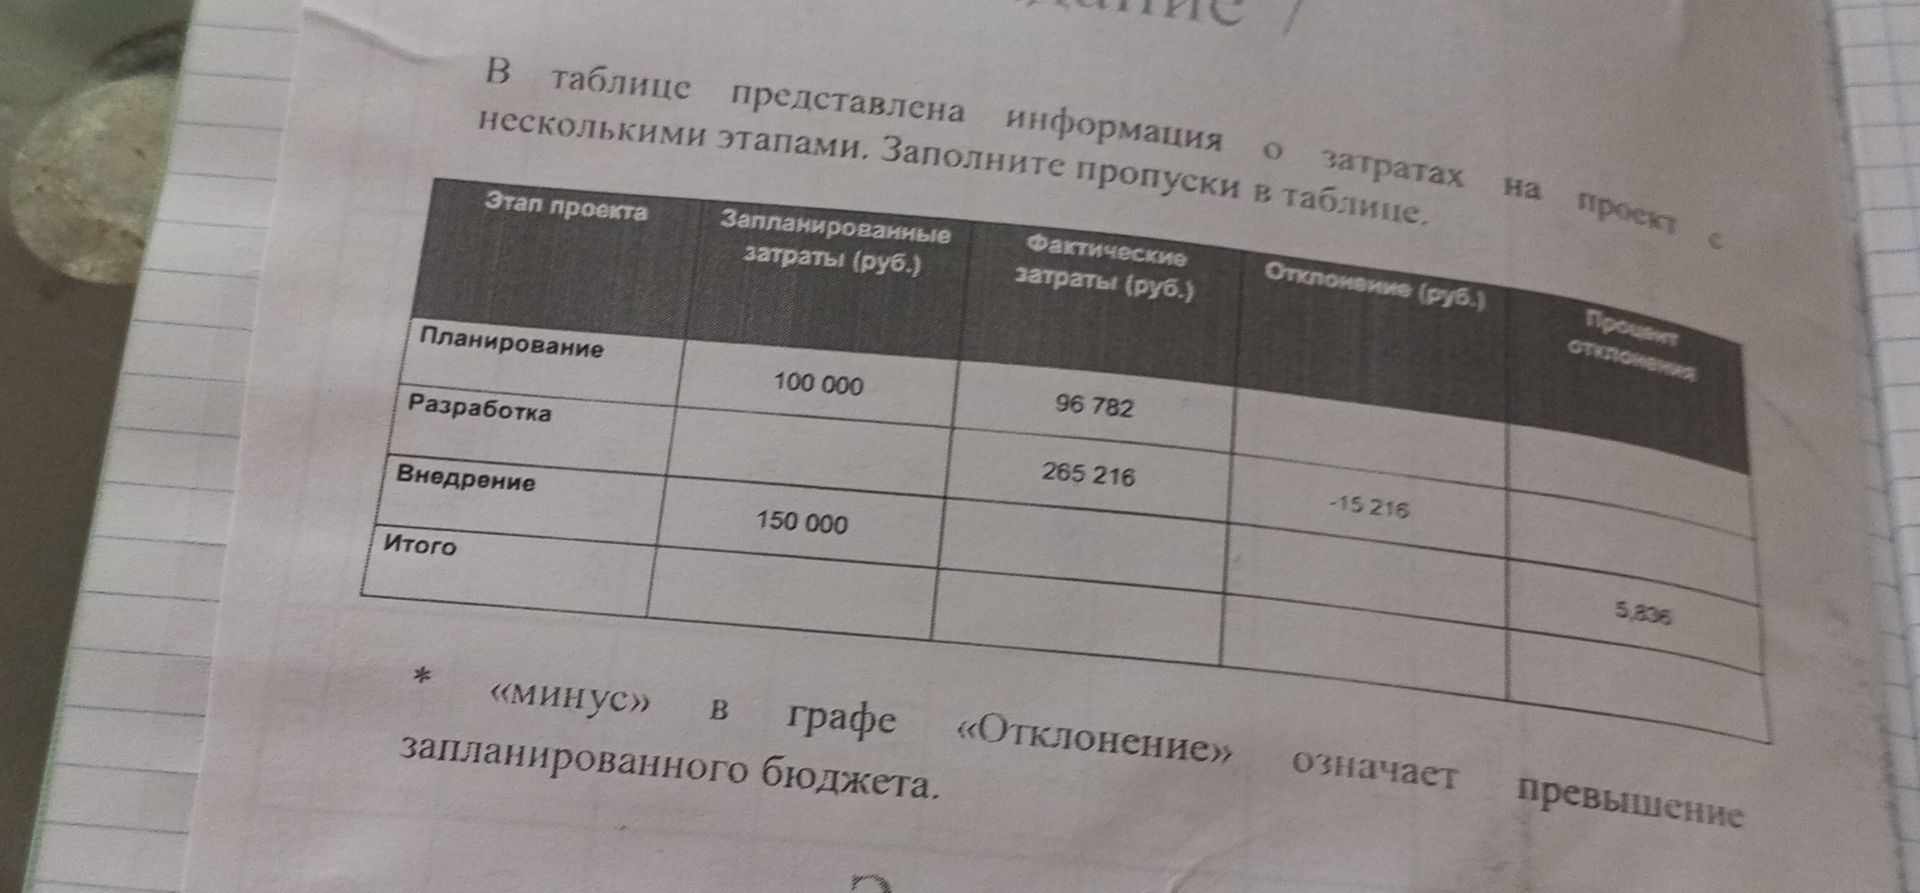
Используем формулы:
Отклонение = фактические затраты − запланированные затраты.
Процент отклонения = отклонение / запланированные затраты × 100%.
Для этапа «Планирование»: отклонение = 96 782 − 100 000 = −3 218 руб.; процент отклонения = −3 218 / 100 000 × 100% = −3,218%.
Для этапа «Разработка»: из условия известно фактическое отклонение −15 216 руб. и фактические затраты 265 216 руб. Поэтому запланированные затраты = 265 216 − (−15 216) = 280 432 руб.; процент отклонения = −15 216 / 280 432 × 100% ≈ −5,426%.
Для этапа «Внедрение»: запланированные затраты — 150 000 руб., но фактические затраты и отклонение на фотографии неразборчивы, поэтому их однозначно определить невозможно.
| Этап проекта | Запланированные затраты (руб.) | Фактические затраты (руб.) | Отклонение (руб.) | Процент отклонения |
|---|---|---|---|---|
| Планирование | 100 000 | 96 782 | −3 218 | −3,218% |
| Разработка | 280 432 | 265 216 | −15 216 | −5,426% |
| Внедрение | 150 000 | [данные неразборчивы] | [данные неразборчивы] | [данные неразборчивы] |
| Итого | 530 432 | 362 - ? | [зависит от данных этапа «Внедрение»] | 5,?% |
Ответ: достоверно заполняются: для планирования — −3 218 руб. и −3,218%; для разработки — 280 432 руб. и −5,426%. Данные по внедрению и итоговые значения требуют более чёткой фотографии.
