
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
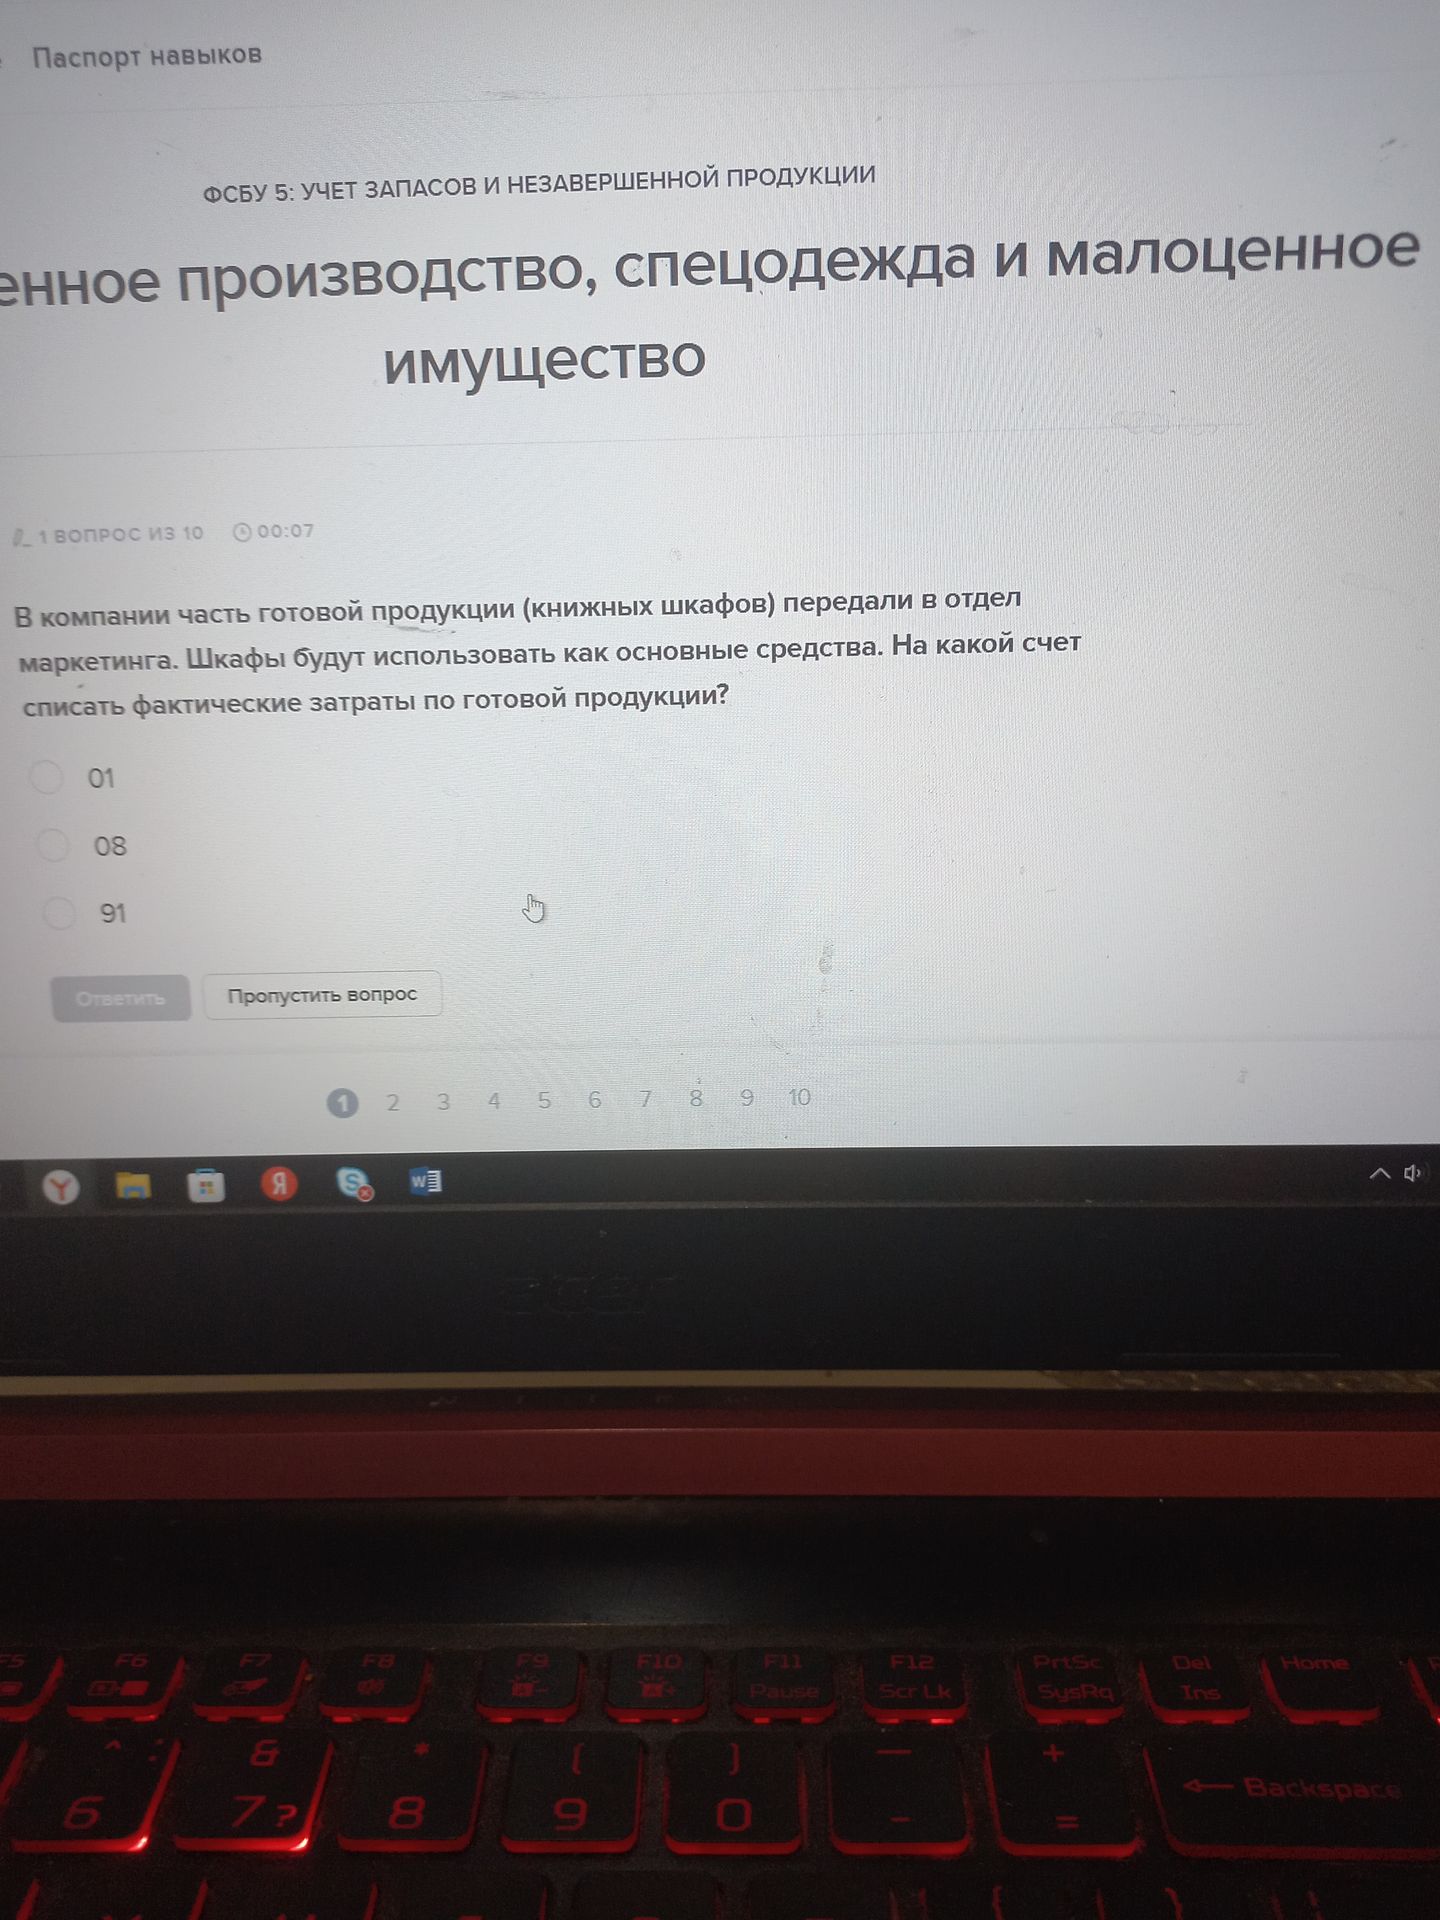
При передаче готовой продукции для использования в качестве основного средства её стоимость сначала отражают на счёте 08 «Вложения во внеоборотные активы». После формирования первоначальной стоимости объект принимают к учёту на счёт 01 «Основные средства».
Ответ: 08.
