
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Актуальные условия банков меняются, а проверить их сайты в этом ответе невозможно. Поэтому ниже — условный пример, а не реальные предложения конкретных банков. Перед оформлением кредита замените эти данные условиями из банковских документов: индивидуальной ставкой, полной стоимостью кредита, страховкой и правилами просрочки.
Для сравнения предполагаются кредит 60 000 рублей на 12 месяцев, аннуитетные платежи, отсутствие комиссий и страховки. Расчётные ставки ниже приведены только для примера.
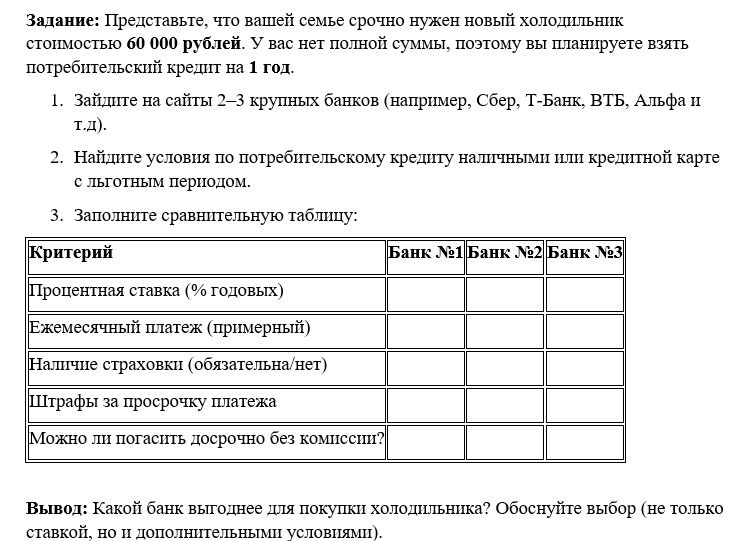
| Критерий | Банк №1 (условно) | Банк №2 (условно) | Банк №3 (условно) |
|---|---|---|---|
| Процентная ставка (% годовых) | 24% | 29% | 34% |
| Ежемесячный платёж (примерный) | около 5 674 руб. | около 5 827 руб. | около 5 980 руб. |
| Наличие страховки | В примере не оформляется; проверить, изменится ли ставка при отказе | В примере не оформляется; проверить условия предложения | В примере не оформляется; проверить условия предложения |
| Штрафы за просрочку платежа | Зависят от договора | Зависят от договора | Зависят от договора |
| Можно ли погасить досрочно без комиссии? | Уточнить порядок уведомления и внесения платежа в договоре | Уточнить порядок уведомления и внесения платежа в договоре | Уточнить порядок уведомления и внесения платежа в договоре |
Платёж оценён по формуле аннуитетного платежа: ежемесячная ставка равна годовой ставке, делённой на 12; затем рассчитывается одинаковый платёж на 12 месяцев. Например, для условной ставки 24% годовых месячная ставка составляет 2%, а платёж — примерно 5 674 рубля. Ориентировочная сумма выплат по трём примерам — соответственно около 68 084, 69 924 и 71 760 рублей, без учёта страховок и иных платежей.
Сравнивая реальные предложения, проверьте полную стоимость кредита и итоговую сумму выплат, а не только рекламную ставку. Уточните, обязательна ли страховка или влияет ли отказ от неё на ставку, как рассчитываются неустойки при просрочке и как оформляется досрочное погашение. Для кредитной карты отдельно проверьте длительность льготного периода и условия его сохранения: снятие наличных и отдельные операции могут не входить в льготный период.
Вывод: в условном примере выгоднее Банк №1 — при одинаковых дополнительных условиях у него ниже ежемесячный платёж и общая сумма выплат. Для выбора реального банка нужны актуальные предложения и договоры; особенно важно сравнить полную стоимость кредита с учётом страховки и комиссий.
