
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
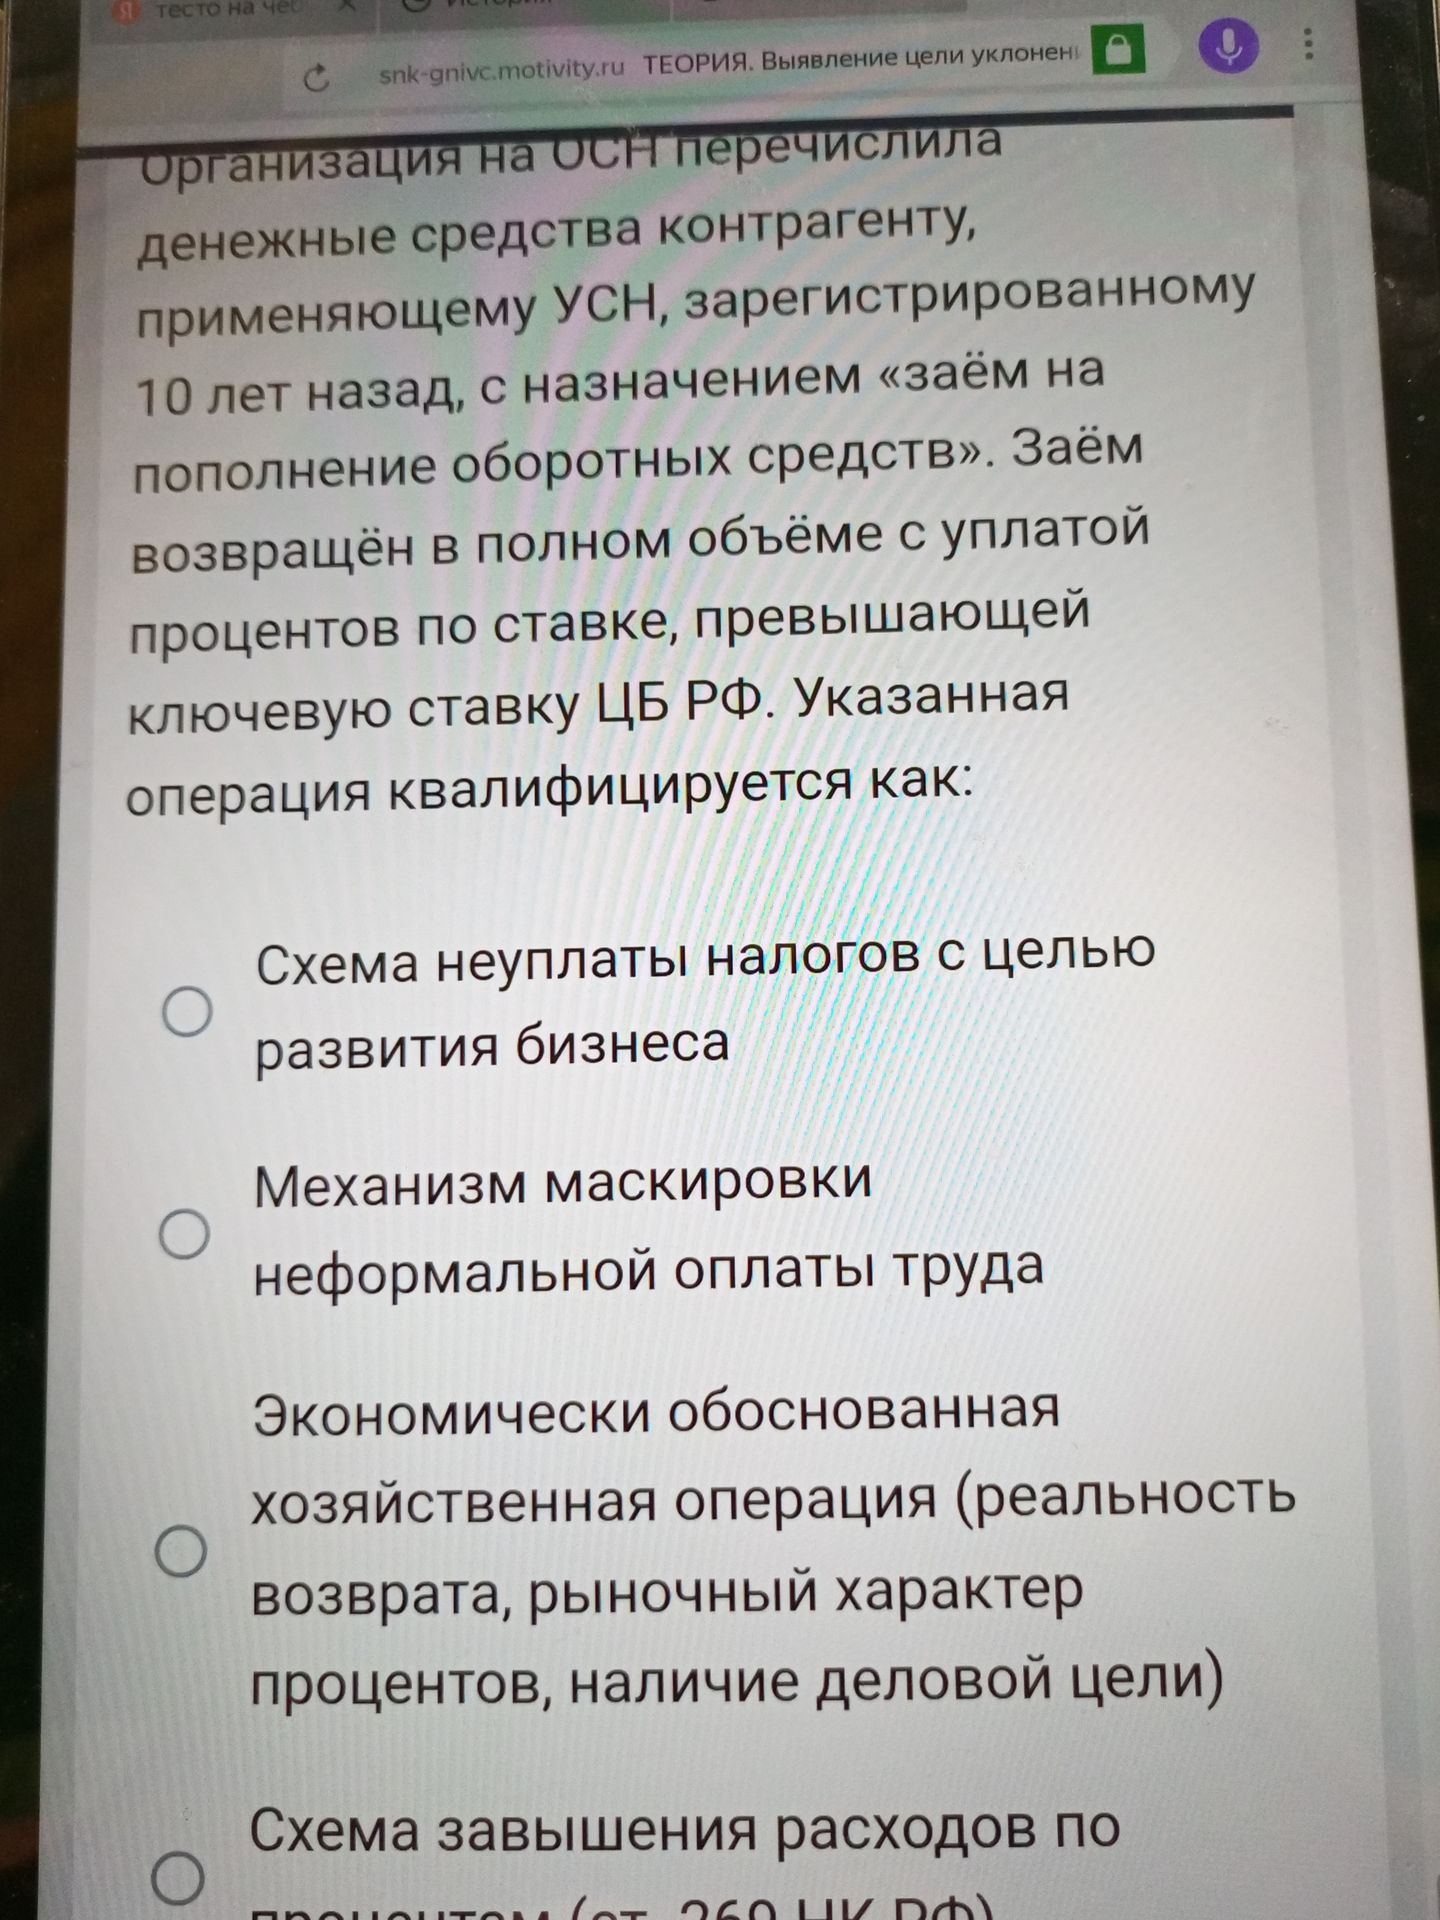
Из видимых вариантов наиболее подходящий — схема завышения расходов по процентам: выплаченные проценты могут уменьшать налоговую базу организации на ОСН, а ставка выше ключевой может быть признаком повышенного налогового риска.
Однако одного превышения ключевой ставки недостаточно, чтобы автоматически признать операцию схемой уклонения от уплаты налогов: необходимо установить рыночность условий, деловую цель займа, связь сторон и соблюдение применимых правил налогового учёта процентов. Точный текст последнего варианта на изображении обрезан.
Ответ: вероятнее всего, схема завышения расходов по процентам; окончательная квалификация требует дополнительных обстоятельств и проверки полного текста варианта.
