
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
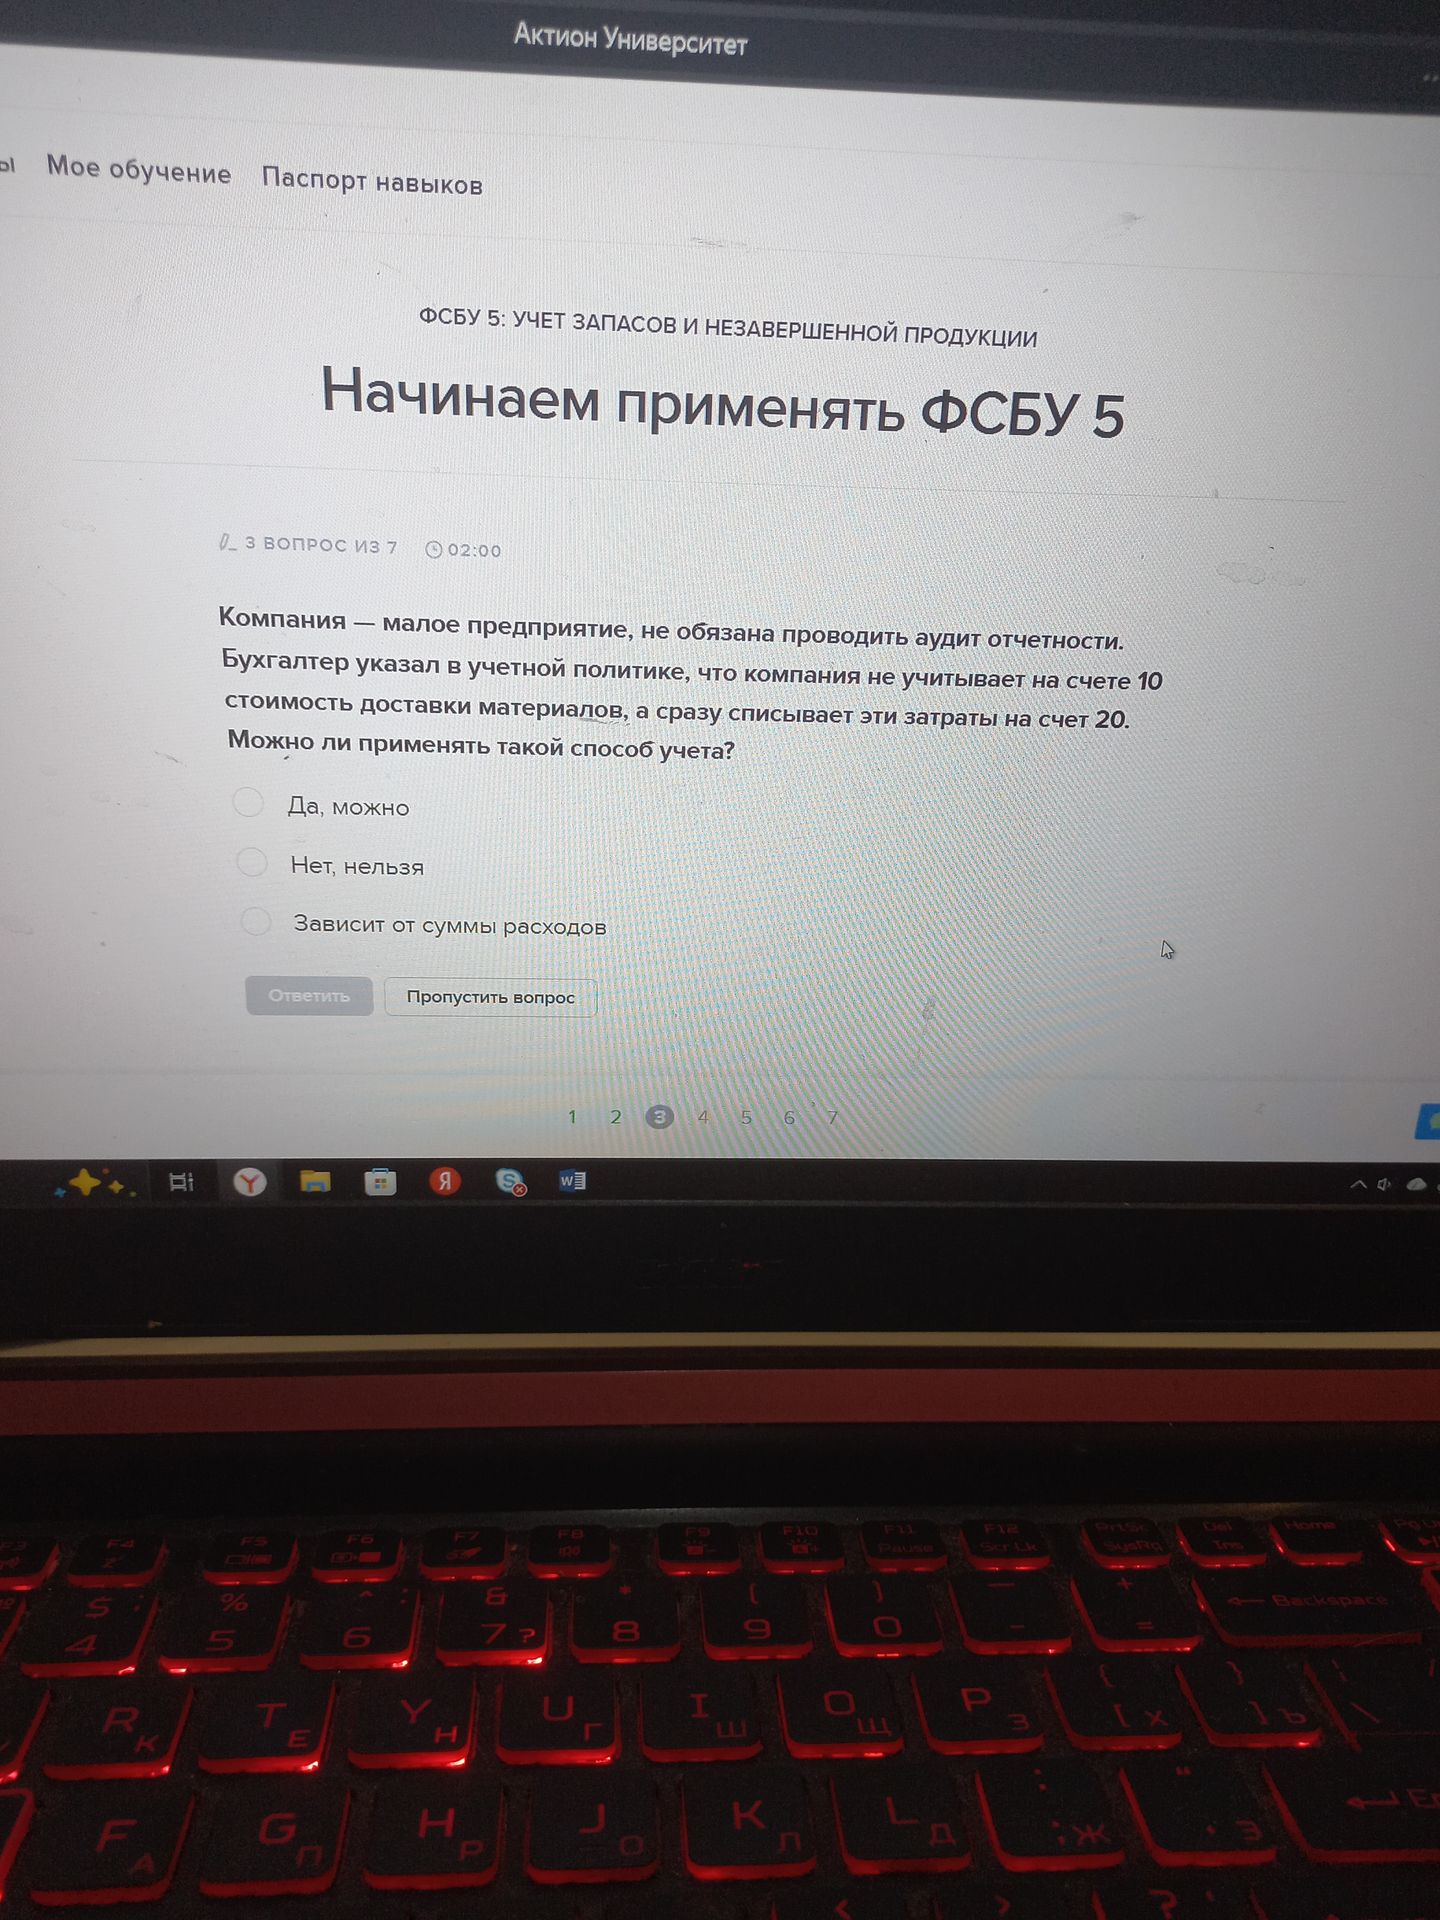
Ответ:
Да, можно.
Малое предприятие, не подлежащее обязательному аудиту, вправе учитывать затраты на приобретение запасов упрощённо — признавать расходы на их приобретение и подготовку к использованию в составе расходов по обычным видам деятельности. Такой способ необходимо закрепить в учетной политике и применять последовательно.
