
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
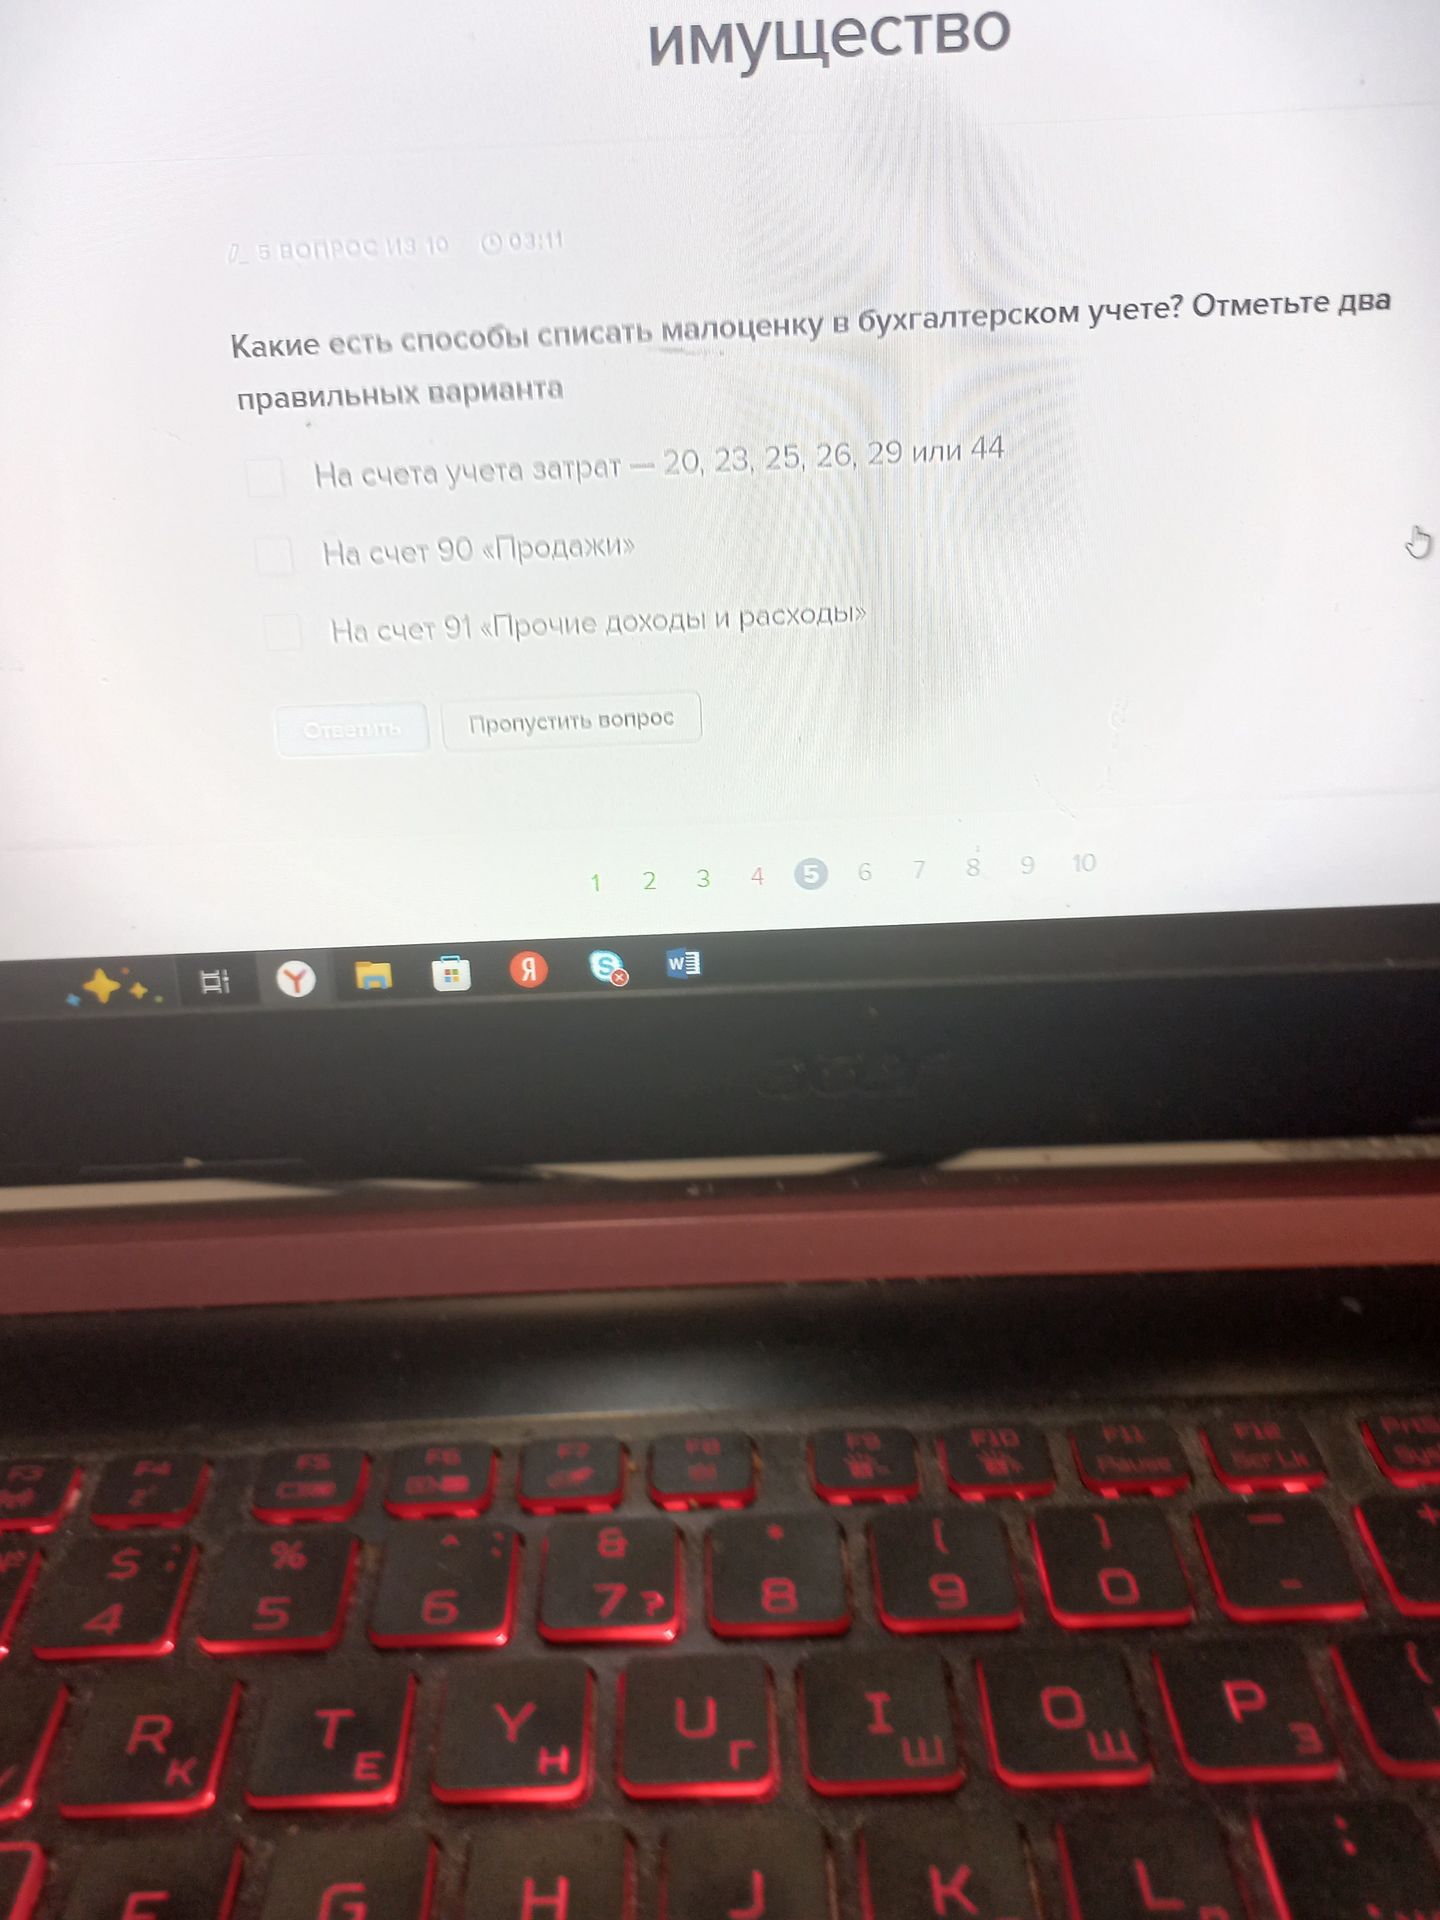
Счета затрат 20, 23, 25, 26, 29 или 44 применяют, когда малоценный предмет передают в использование: конкретный счет выбирают по назначению предмета. Счет 91 используют при списании предмета при выбытии, если операция относится к прочим расходам. Счет 90 предназначен для учета продаж, а не для обычного списания малоценки.
Ответ: счета учета затрат (20, 23, 25, 26, 29 или 44) и счет 91 «Прочие доходы и расходы».
