
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
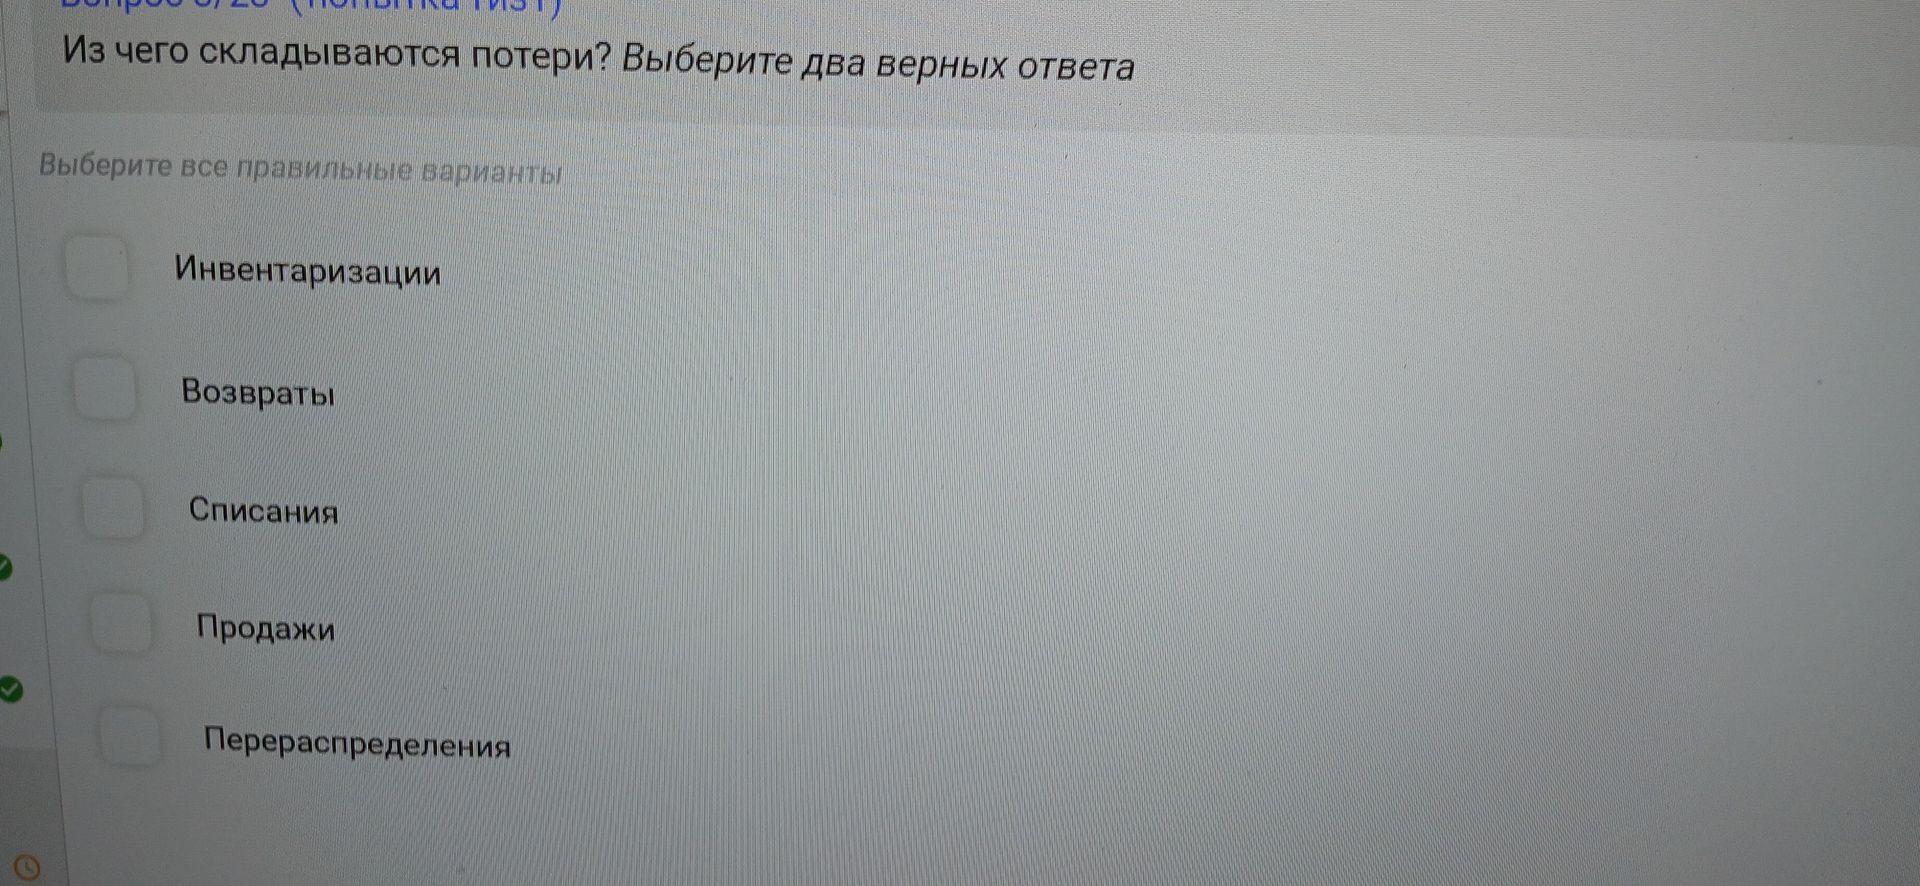
Потери выявляются при инвентаризации и учитываются как списания. Возвраты, продажи и перераспределения сами по себе к потерям не относятся.
Ответ: инвентаризации и списания.
Потери выявляются при инвентаризации и учитываются как списания. Возвраты, продажи и перераспределения сами по себе к потерям не относятся.
Ответ: инвентаризации и списания.
