
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
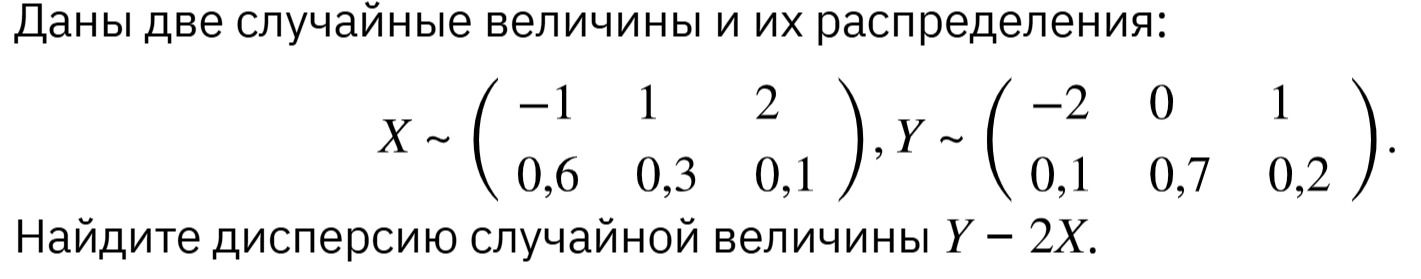
В условии не указано, независимы ли \(X\) и \(Y\). Поэтому дисперсию \(Y-2X\) нельзя однозначно найти без их ковариации.
По данным распределениям:
\(\mathbb E[X]=(-1)\cdot0.6+1\cdot0.3+2\cdot0.1=-0.1\),
\(\mathbb E[X^2]=1\cdot0.6+1\cdot0.3+4\cdot0.1=1.3\), поэтому \(\operatorname{Var}(X)=1.3-(-0.1)^2=1.29\).
\(\mathbb E[Y]=(-2)\cdot0.1+0\cdot0.7+1\cdot0.2=0\),
\(\mathbb E[Y^2]=4\cdot0.1+0+1\cdot0.2=0.6\), поэтому \(\operatorname{Var}(Y)=0.6\).
Используем формулу \(\operatorname{Var}(Y-2X)=\operatorname{Var}(Y)+4\operatorname{Var}(X)-4\operatorname{Cov}(X,Y)\). Следовательно, \(\operatorname{Var}(Y-2X)=0.6+4\cdot1.29-4\operatorname{Cov}(X,Y)=5.76-4\operatorname{Cov}(X,Y)\).
Если в задаче подразумевается независимость величин, то \(\operatorname{Cov}(X,Y)=0\), и искомая дисперсия равна \(5.76\). Без предположения независимости необходима дополнительная информация о совместном распределении (или ковариации) \(X\) и \(Y\).
