
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
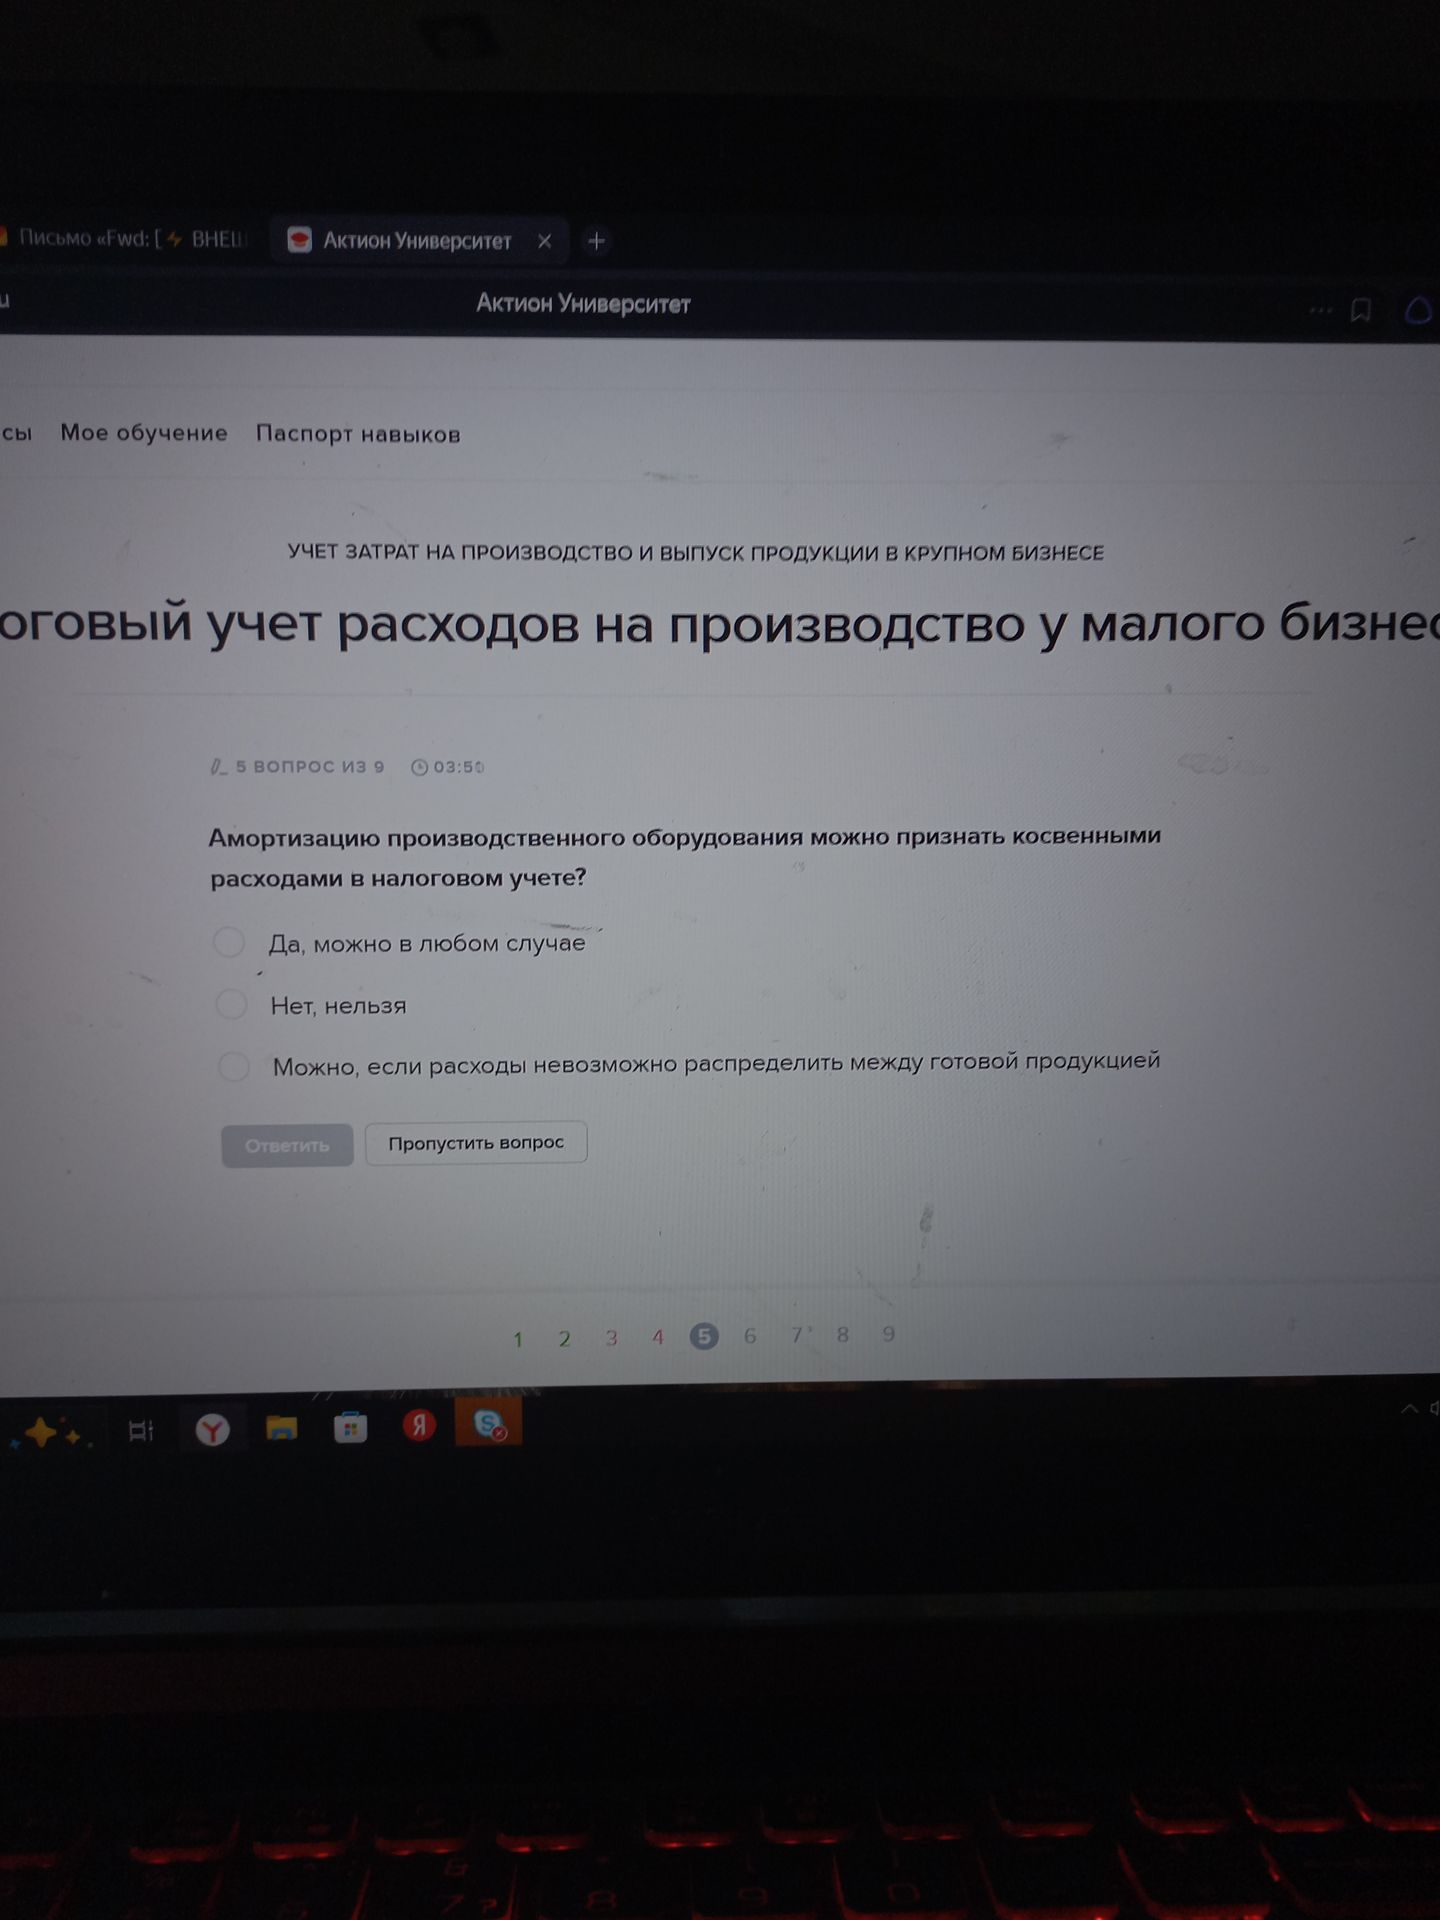
Ответ:
Амортизация производственного оборудования обычно относится к прямым расходам. Однако налогоплательщик самостоятельно закрепляет перечень прямых расходов в учетной политике. Если амортизацию нельзя обоснованно распределить между готовой продукцией, ее можно отнести к косвенным расходам.
Ответ: можно, если расходы невозможно распределить между готовой продукцией.
