
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
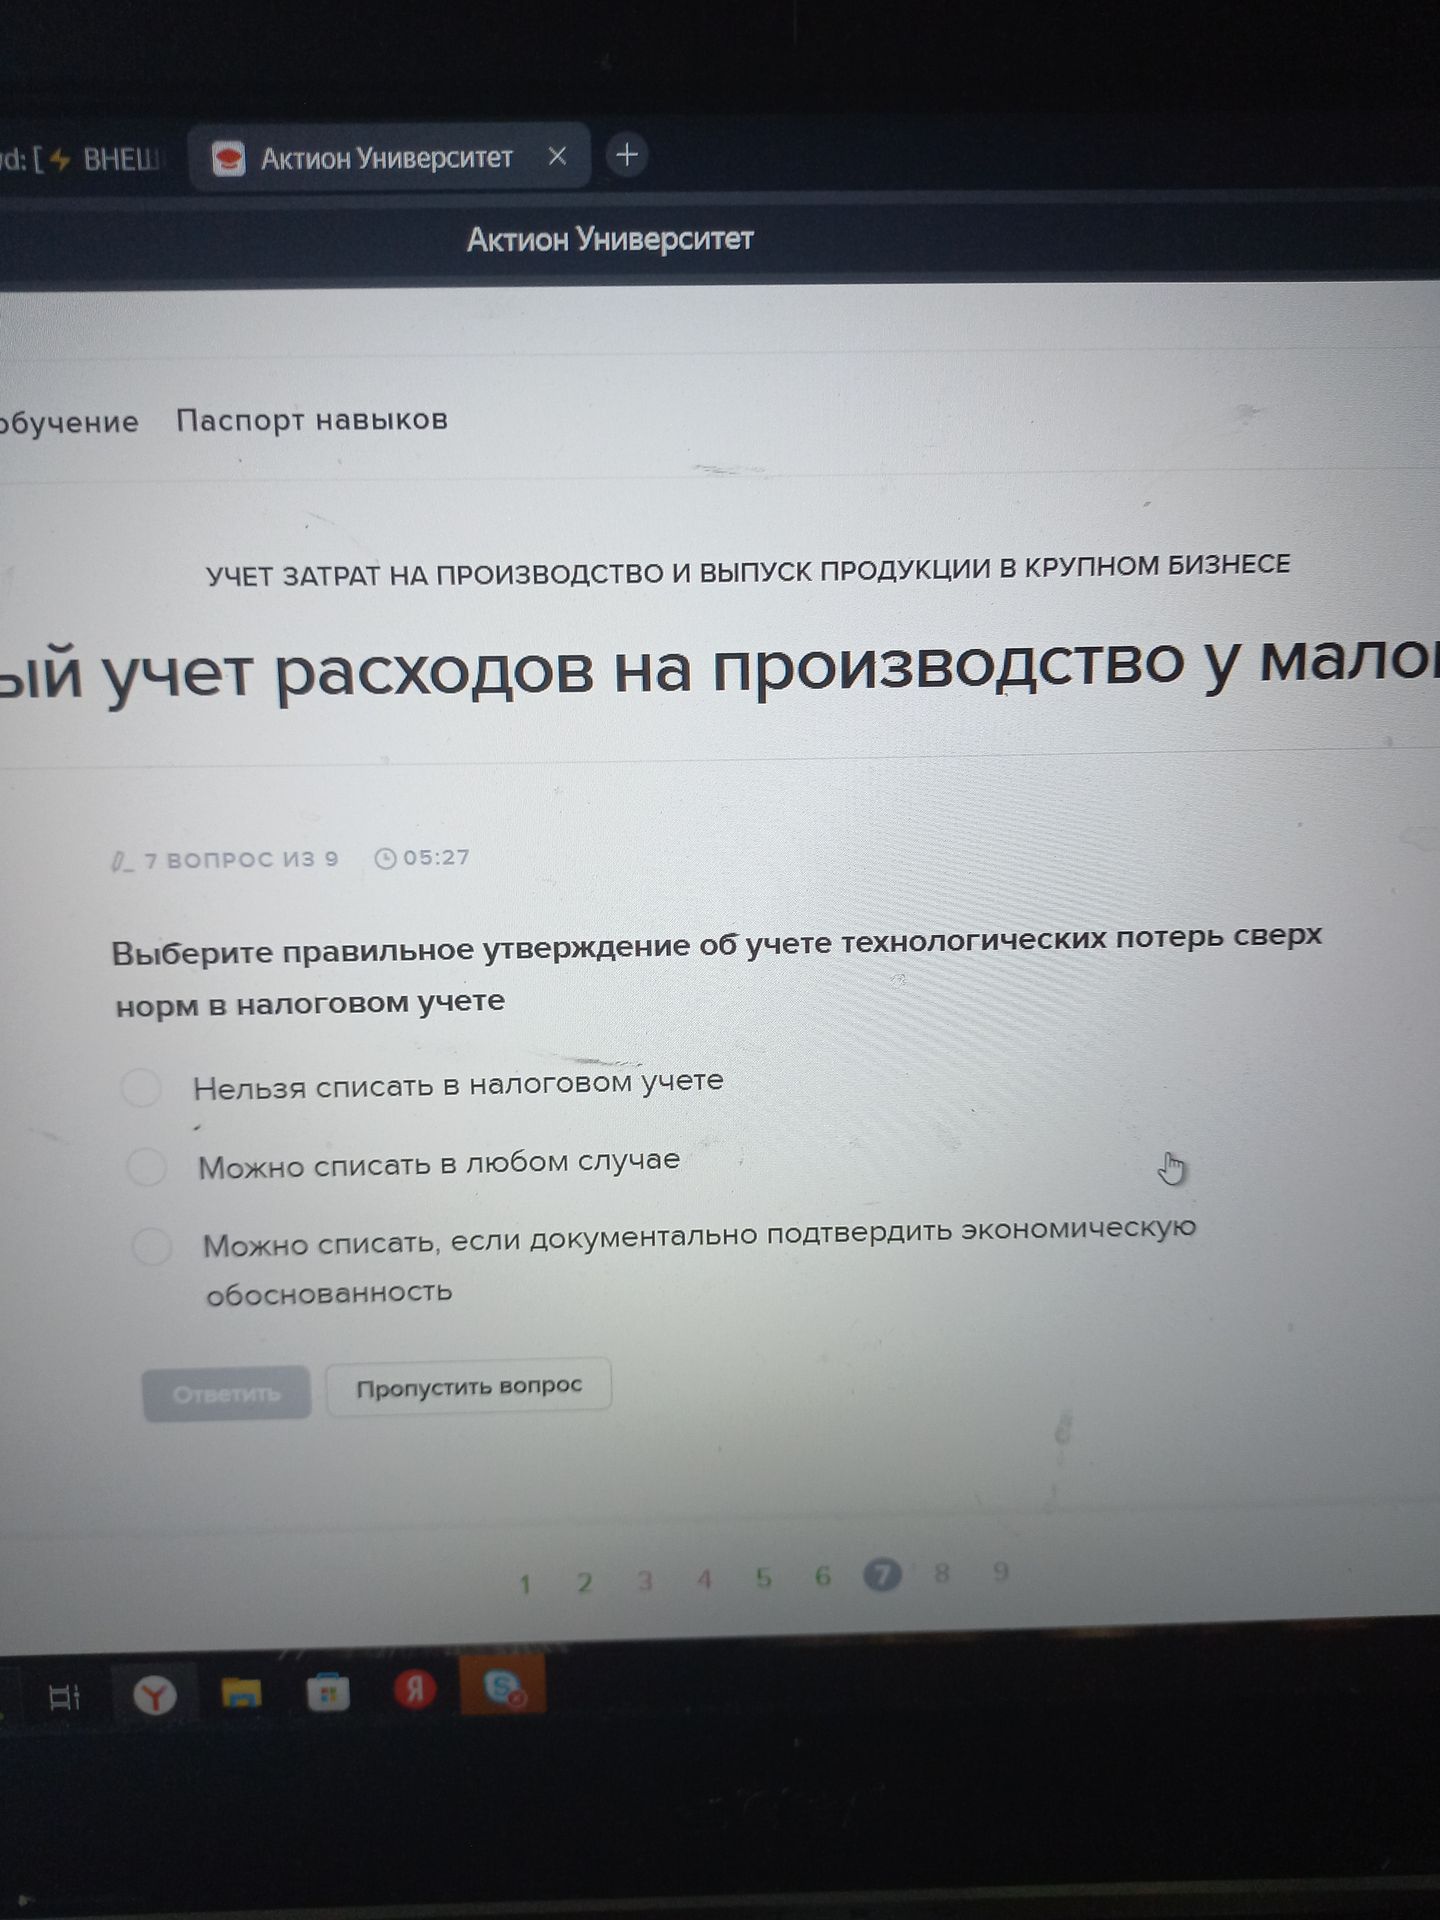
Технологические потери в пределах утверждённых норм учитываются при расчёте налога на прибыль. Потери сверх норм нельзя автоматически списать как материальные расходы: для признания таких затрат необходимо подтвердить их экономическую обоснованность и документально оформить. Поэтому вариант «можно списать в любом случае» неверен.
Ответ: 3) Можно списать, если документально подтвердить экономическую обоснованность.
